Cadrage : d’où vient la pression Airbnb française ?
Le rapport mondial de référence : Airbnb, une « double menace » pour le logement. L’étude The Threat of Short-Term Rentals to Housing (Housing Justice Data Lab et Inside Airbnb, mars 2026) recense 8,35 millions d’annonces dans 218 pays. Elle établit une double menace structurelle : 82,4 % des annonces sont des logements entiers — près de 6,9 millions de logements potentiellement soustraits au marché résidentiel de long terme — et 62,9 % sont gérées par des multi-loueurs ; les deux conditions coexistent dans 78 % des marchés. La France est le 2e marché mondial avec 984 262 annonces, derrière les États-Unis (1,52 million).
La gestion s’est professionnalisée : le parc mondial est tenu par 4,2 millions d’hôtes, mais aussi 1,01 million de co-hôtes — des gestionnaires (agences, conciergeries, prestataires) qui administrent des annonces pour le compte de propriétaires, marqueur direct de la commercialisation. Les grands événements accélèrent la conversion : les annonces parisiennes ont bondi de 92,7 % avant les Jeux de 2024. Enfin, seuls 16 pays sur 218 (7 %) disposent d’un enregistrement couvrant la majorité des logements entiers — un vide réglementaire que quatre leviers comblent : obligation de résidence principale, enregistrement, partage des données par les plateformes et responsabilité de celles-ci.
Source : Cruvinel A. & Cox M. (2026, mars). The Threat of Short-Term Rentals to Housing — A Critical Perspective on Airbnb’s Global Expansion. Housing Justice Data Lab / Inside Airbnb / Rosa Luxemburg Stiftung.
Périmètre : comparer des villes, pas des pays
Un marché Airbnb ne se compare pas à l’échelle d’un pays mais d’une ville : c’est là que se jouent la tension résidentielle, la régulation et la structure de l’offre. Le rapport retient donc un pool de 38 métropoles européennes d’au moins 200 000 habitants en zone dense, soit la quasi-totalité des 40 villes européennes du panel mondial. Ce pool se partage en deux blocs de taille égale — 19 villes d’Europe de l’Ouest et du Nord, 19 d’Europe du Sud et de l’Est — un équilibre qui compte, car c’est précisément sur cette ligne que se sépare la professionnalisation de l’offre (médiane du pool : 65,1 %).
Le seuil de taille n’écarte qu’un seul cas du panel français : l’agglomération de Biarritz, Anglet et Bayonne, dont les trois communes comptent de 15 000 à 40 000 habitants. Aucune métropole européenne du panel ne lui est comparable, et la rapprocher de Venise ou Florence — dix à vingt fois plus peuplées — ferait parler la taille plutôt que le phénomène. Ces communes sont donc analysées à l’échelle française, où elles trouvent leur place dans la typologie.
Le panel français couvre 6 marchés — Paris, Lyon, Bordeaux, Biarritz, Anglet et Bayonne — et descend à 1220 quartiers IRIS pour les parties infracommunales.
Sources — Inside Airbnb (juin 2026 et juin 2025 pour les évolutions), croisé avec l’INSEE (recensement de la population 2022) et la grille de population GHS-POP 2025. Airbnb uniquement, hors Booking et Vrbo.
Nettoyage — prix strictement positif, disponibilité supérieure à zéro ou avis dans les douze derniers mois, hôtels exclus, fourchette retenue entre 10 et 2 000 €/nuit. La rétention avoisine 67 % des annonces brutes.
Deux mesures de pression, selon l’échelle. À l’échelle européenne, la pression se lit en annonces pour 1 000 habitants en zone dense (GHS-POP, densité d’au moins 1 500 hab/km²) : c’est le seul dénominateur comparable d’un pays à l’autre, faute de données de parc de logements harmonisées en Europe. À l’échelle française, elle se lit en annonces pour 1 000 logements occupés — résidences principales et secondaires, hors vacants. Ce second dénominateur est plus fin mais franco-français : les deux chiffres ne se comparent pas entre eux.
Pourquoi les logements occupés et non les résidences principales. Rapporter aux seules résidences principales est endogène : un logement basculé en location courte durée sort du champ des résidences principales — l’INSEE le reclasse en résidence secondaire ou occasionnelle — si bien que le dénominateur rétrécit là où la pression monte et que le ratio s’auto-gonfle. La corrélation entre le ratio et la part de résidences principales dans le parc passe de −0,61 en rapportant aux seules résidences principales à −0,455 en rapportant au parc occupé. Le parc total corrigerait davantage ce biais mais en introduirait un autre, la vacance variant d’un facteur 2,7 entre territoires.
Évolution 2025-2026 — calculée sur les volumes uniquement. Le champ prix d’Inside Airbnb a basculé du tarif de base au tarif total, frais inclus, en 2025 : les prix des deux millésimes ne sont pas comparables.
Professionnalisation — part de l’offre détenue par des hôtes gérant au moins deux annonces, le portefeuille étant compté à l’échelle de la ville. Un hôte dont les annonces sont réparties sur plusieurs quartiers est donc bien compté comme multi-hôte dans chacun.
Maille IRIS — les indicateurs sont produits à partir de 5 annonces par IRIS, mais le ratio de pression n’est affiché qu’au-delà de 200 logements occupés : sous ce seuil le dénominateur est trop petit pour être fiable (emprises hospitalières, monuments, gares). Les IRIS concernés apparaissent en gris sur les cartes et sont exclus des classements. Les bois et grands équipements non résidentiels sont écartés du cadrage cartographique.
1. Les métropoles françaises dans l’Europe
Comparer un marché Airbnb suppose de comparer des villes de même ordre. Cette partie situe donc les trois métropoles françaises du panel — Paris, Lyon et Bordeaux — parmi 38 métropoles européennes d’au moins 200 000 habitants en zone dense. Les trois axes sont ceux qui structurent tout le rapport : ce que pèsent ces marchés et à quel prix, la pression qu’ils exercent, et qui détient l’offre.
Le Pays Basque sort de ce pool : avec 75 798 habitants en zone dense répartis sur trois communes de 15 000 à 40 000 habitants, il n’a aucun pair dans un panel européen composé de grandes villes. Le comparer à Venise ou Florence, dix à vingt fois plus peuplées, ferait dire à la taille ce qu’on croirait lire dans le phénomène. Il est traité à l’échelle française, en partie 2.
Activité et prix : Paris pèse comme une capitale et décroche comme aucune autre
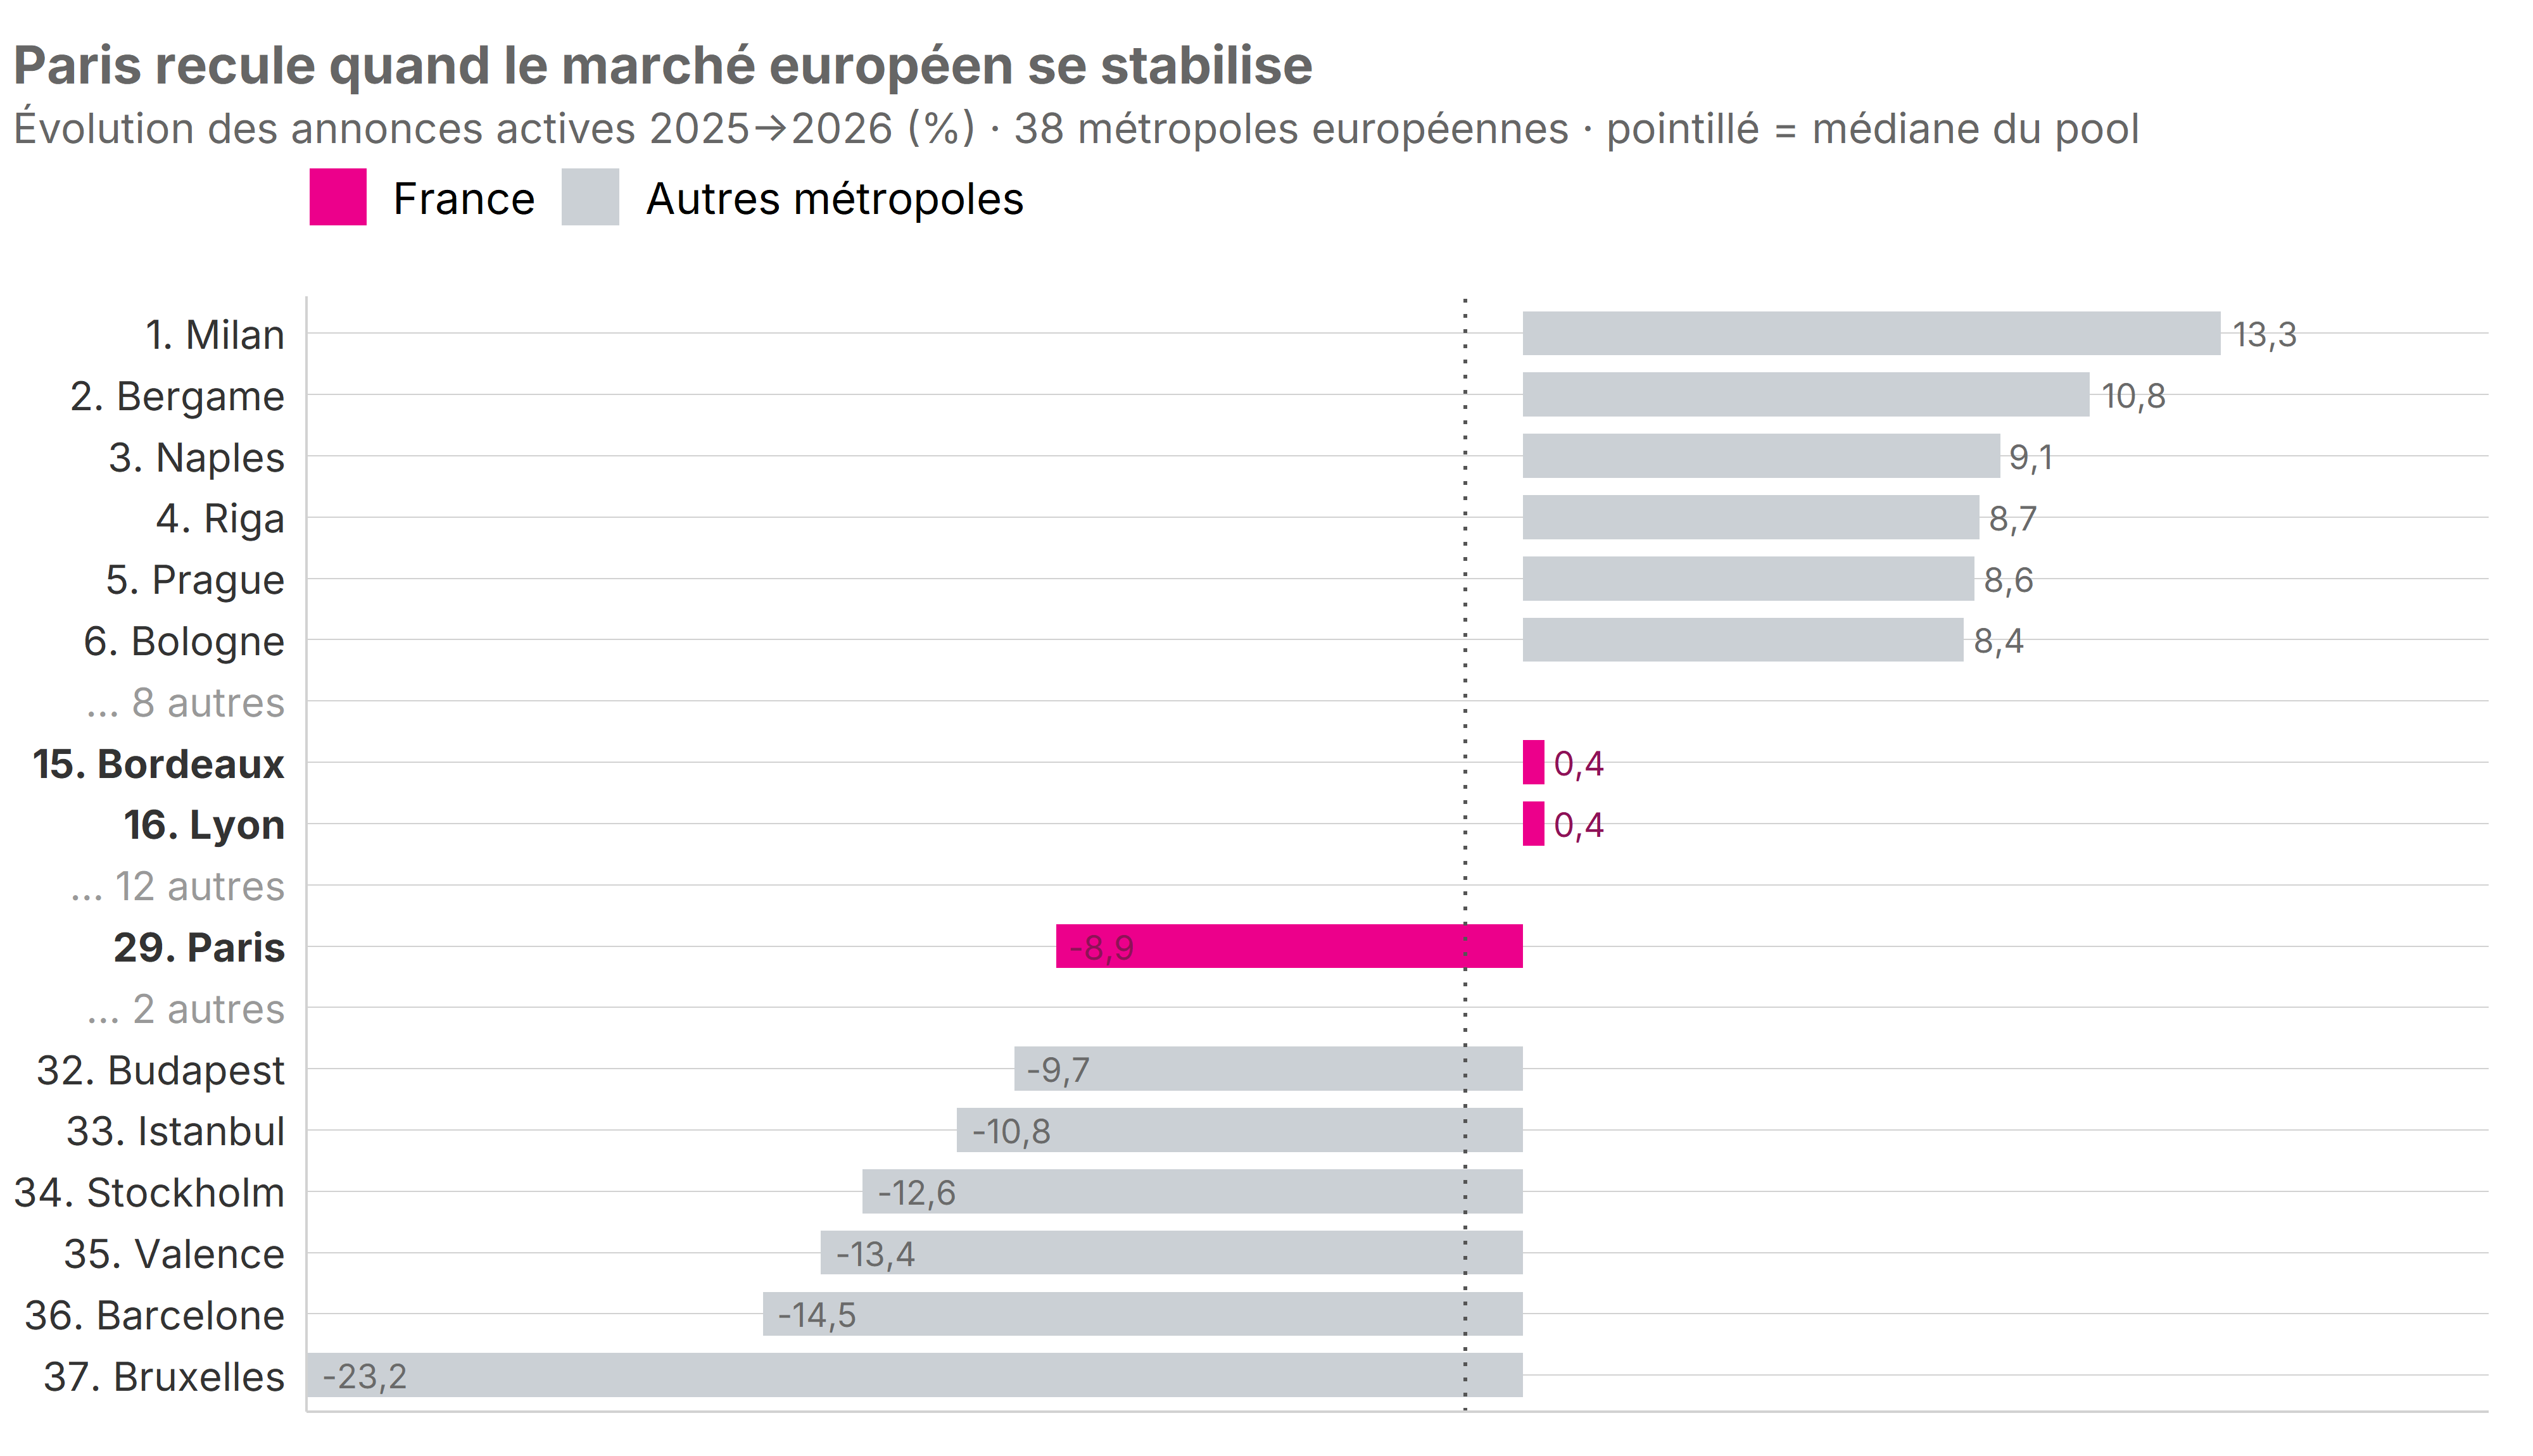
Paris perd 8,9 % de ses annonces en un an, quand le pool européen n’en cède que 1,1 %
Paris est le deuxième marché du pool par le volume — 58 299 annonces actives contre une médiane de 8 664, derrière Londres seule. Lyon (25ᵉ) et Bordeaux (28ᵉ) se situent au contraire sous la médiane : ce sont des marchés moyens à l’échelle européenne, ce que leur poids national masque.
La dynamique sépare plus encore. Le pool européen est quasi stable — médiane en recul de 1,1 % entre 2025 et 2026 — quand Paris cède 8,9 %, 29ᵉ sur 38. Aucune autre métropole du panel ne recule aussi vite. C’est le premier chiffrage du tassement engagé après la loi Le Meur de novembre 2024, et il ne se lit que rapporté à ce que font les autres.
Le prix confirme la singularité parisienne sans la redoubler : 212 €/nuit pour le logement entier, 7ᵉ du pool contre une médiane à 146 €. Lyon ferme presque la marche (113 €, 29ᵉ) et Bordeaux reste médian (135 €). Mais c’est sur le rendement que l’écart se creuse : le revenu médian estimé atteint 10 222 € par an à Paris — 2ᵉ du pool — contre 6 166 € en médiane. Un marché cher, dense et très occupé (figure ci-contre).
Source : Inside Airbnb, juin 2025 et juin 2026 · Volumes uniquement — le prix n’est pas comparable entre les deux millésimes, Inside Airbnb ayant intégré les frais au champ prix en 2025
Pression : la deuxième métropole la plus tendue d’Europe
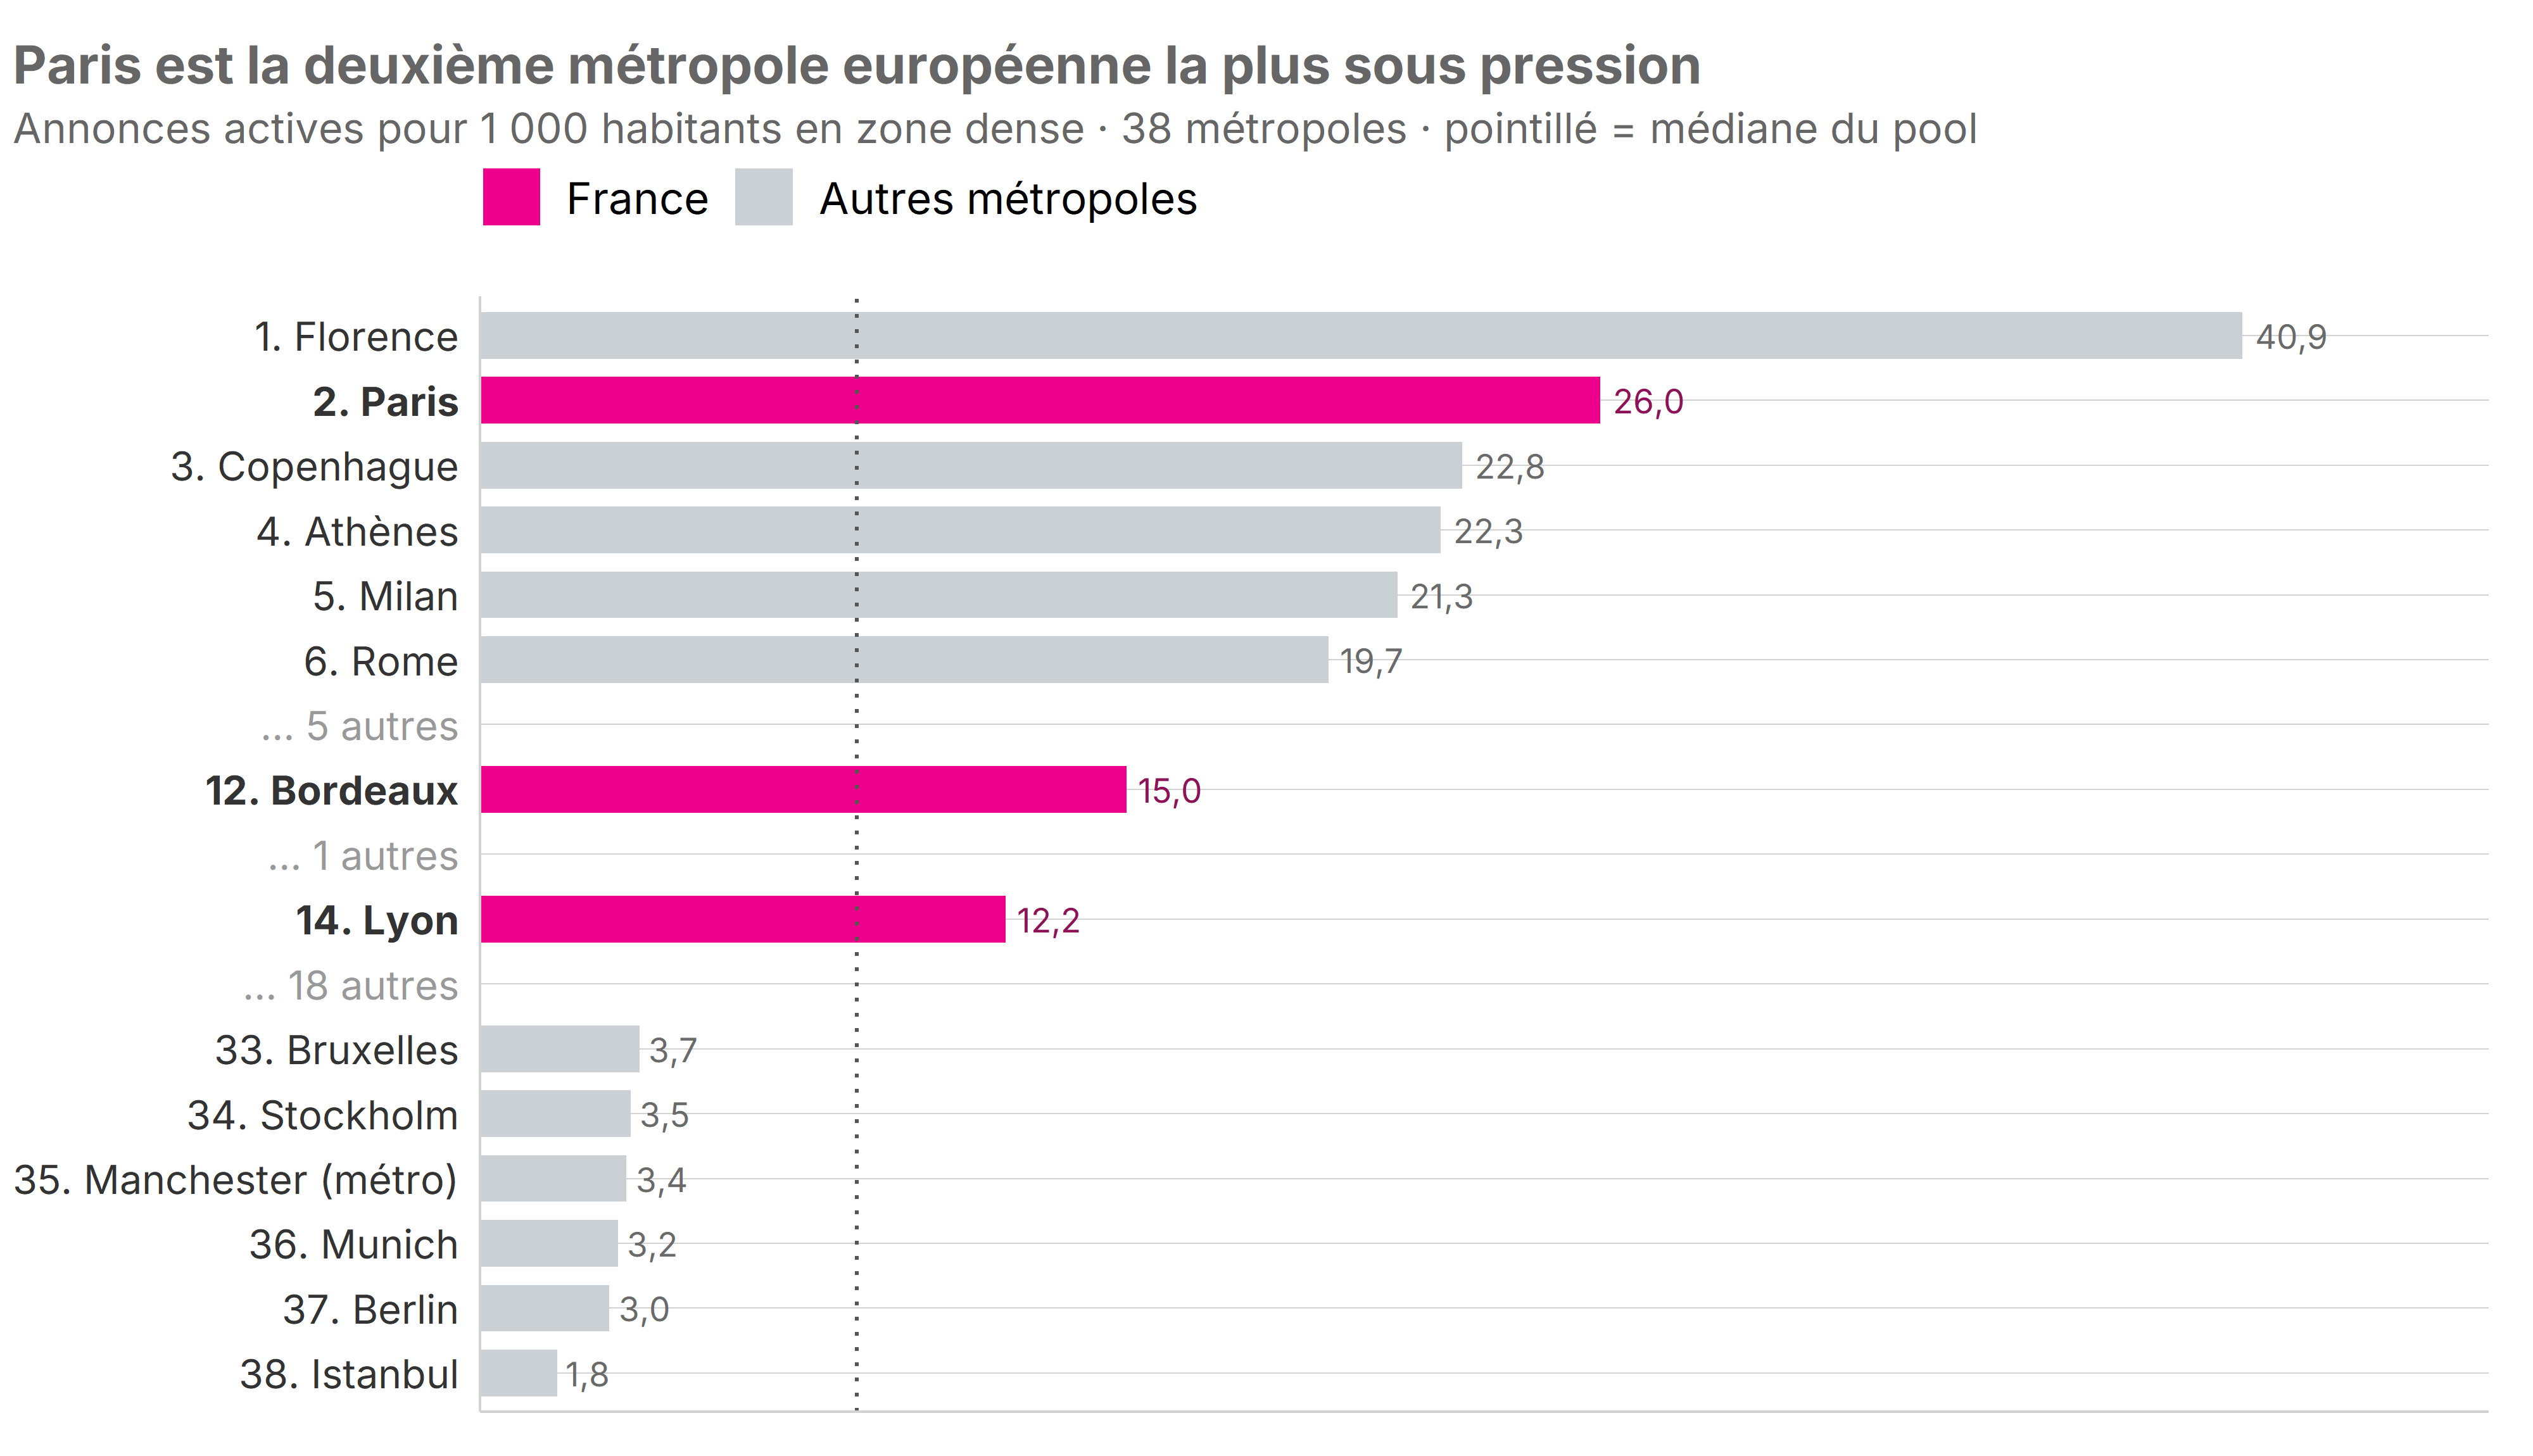
Paris atteint 26,0 annonces pour 1 000 habitants en zone dense, trois fois la médiane européenne
Rapportée à la population des zones denses — le seul dénominateur comparable d’un pays à l’autre — la pression parisienne est 2ᵉ sur 38, derrière la seule Florence (40,9). Avec 26,0 annonces pour 1 000 habitants contre une médiane de 8,8, Paris subit une tension d’un tout autre ordre que la plupart des grandes métropoles européennes, y compris celles qui la dépassent en volume.
Lyon (12,2, 14ᵉ) et Bordeaux (15,0, 12ᵉ) se placent dans le premier tiers sans atteindre ces niveaux. Les trois villes françaises sont donc toutes au-dessus de la médiane, ce qui n’a rien d’évident : Berlin, Munich, Stockholm ou Barcelone restent sous 8 annonces pour 1 000 habitants (figure ci-contre).
Source : Inside Airbnb, juin 2026 · Population GHS-POP 2025, zone dense (au moins 1 500 hab/km²) · Ce dénominateur est le seul comparable hors de France : il n’existe pas de données de parc de logements harmonisées à l’échelle européenne. La partie 2 rapporte la pression au parc de logements occupés, mesure plus fine mais franco-française.
Professionnalisation : une exception française, partagée avec le Nord
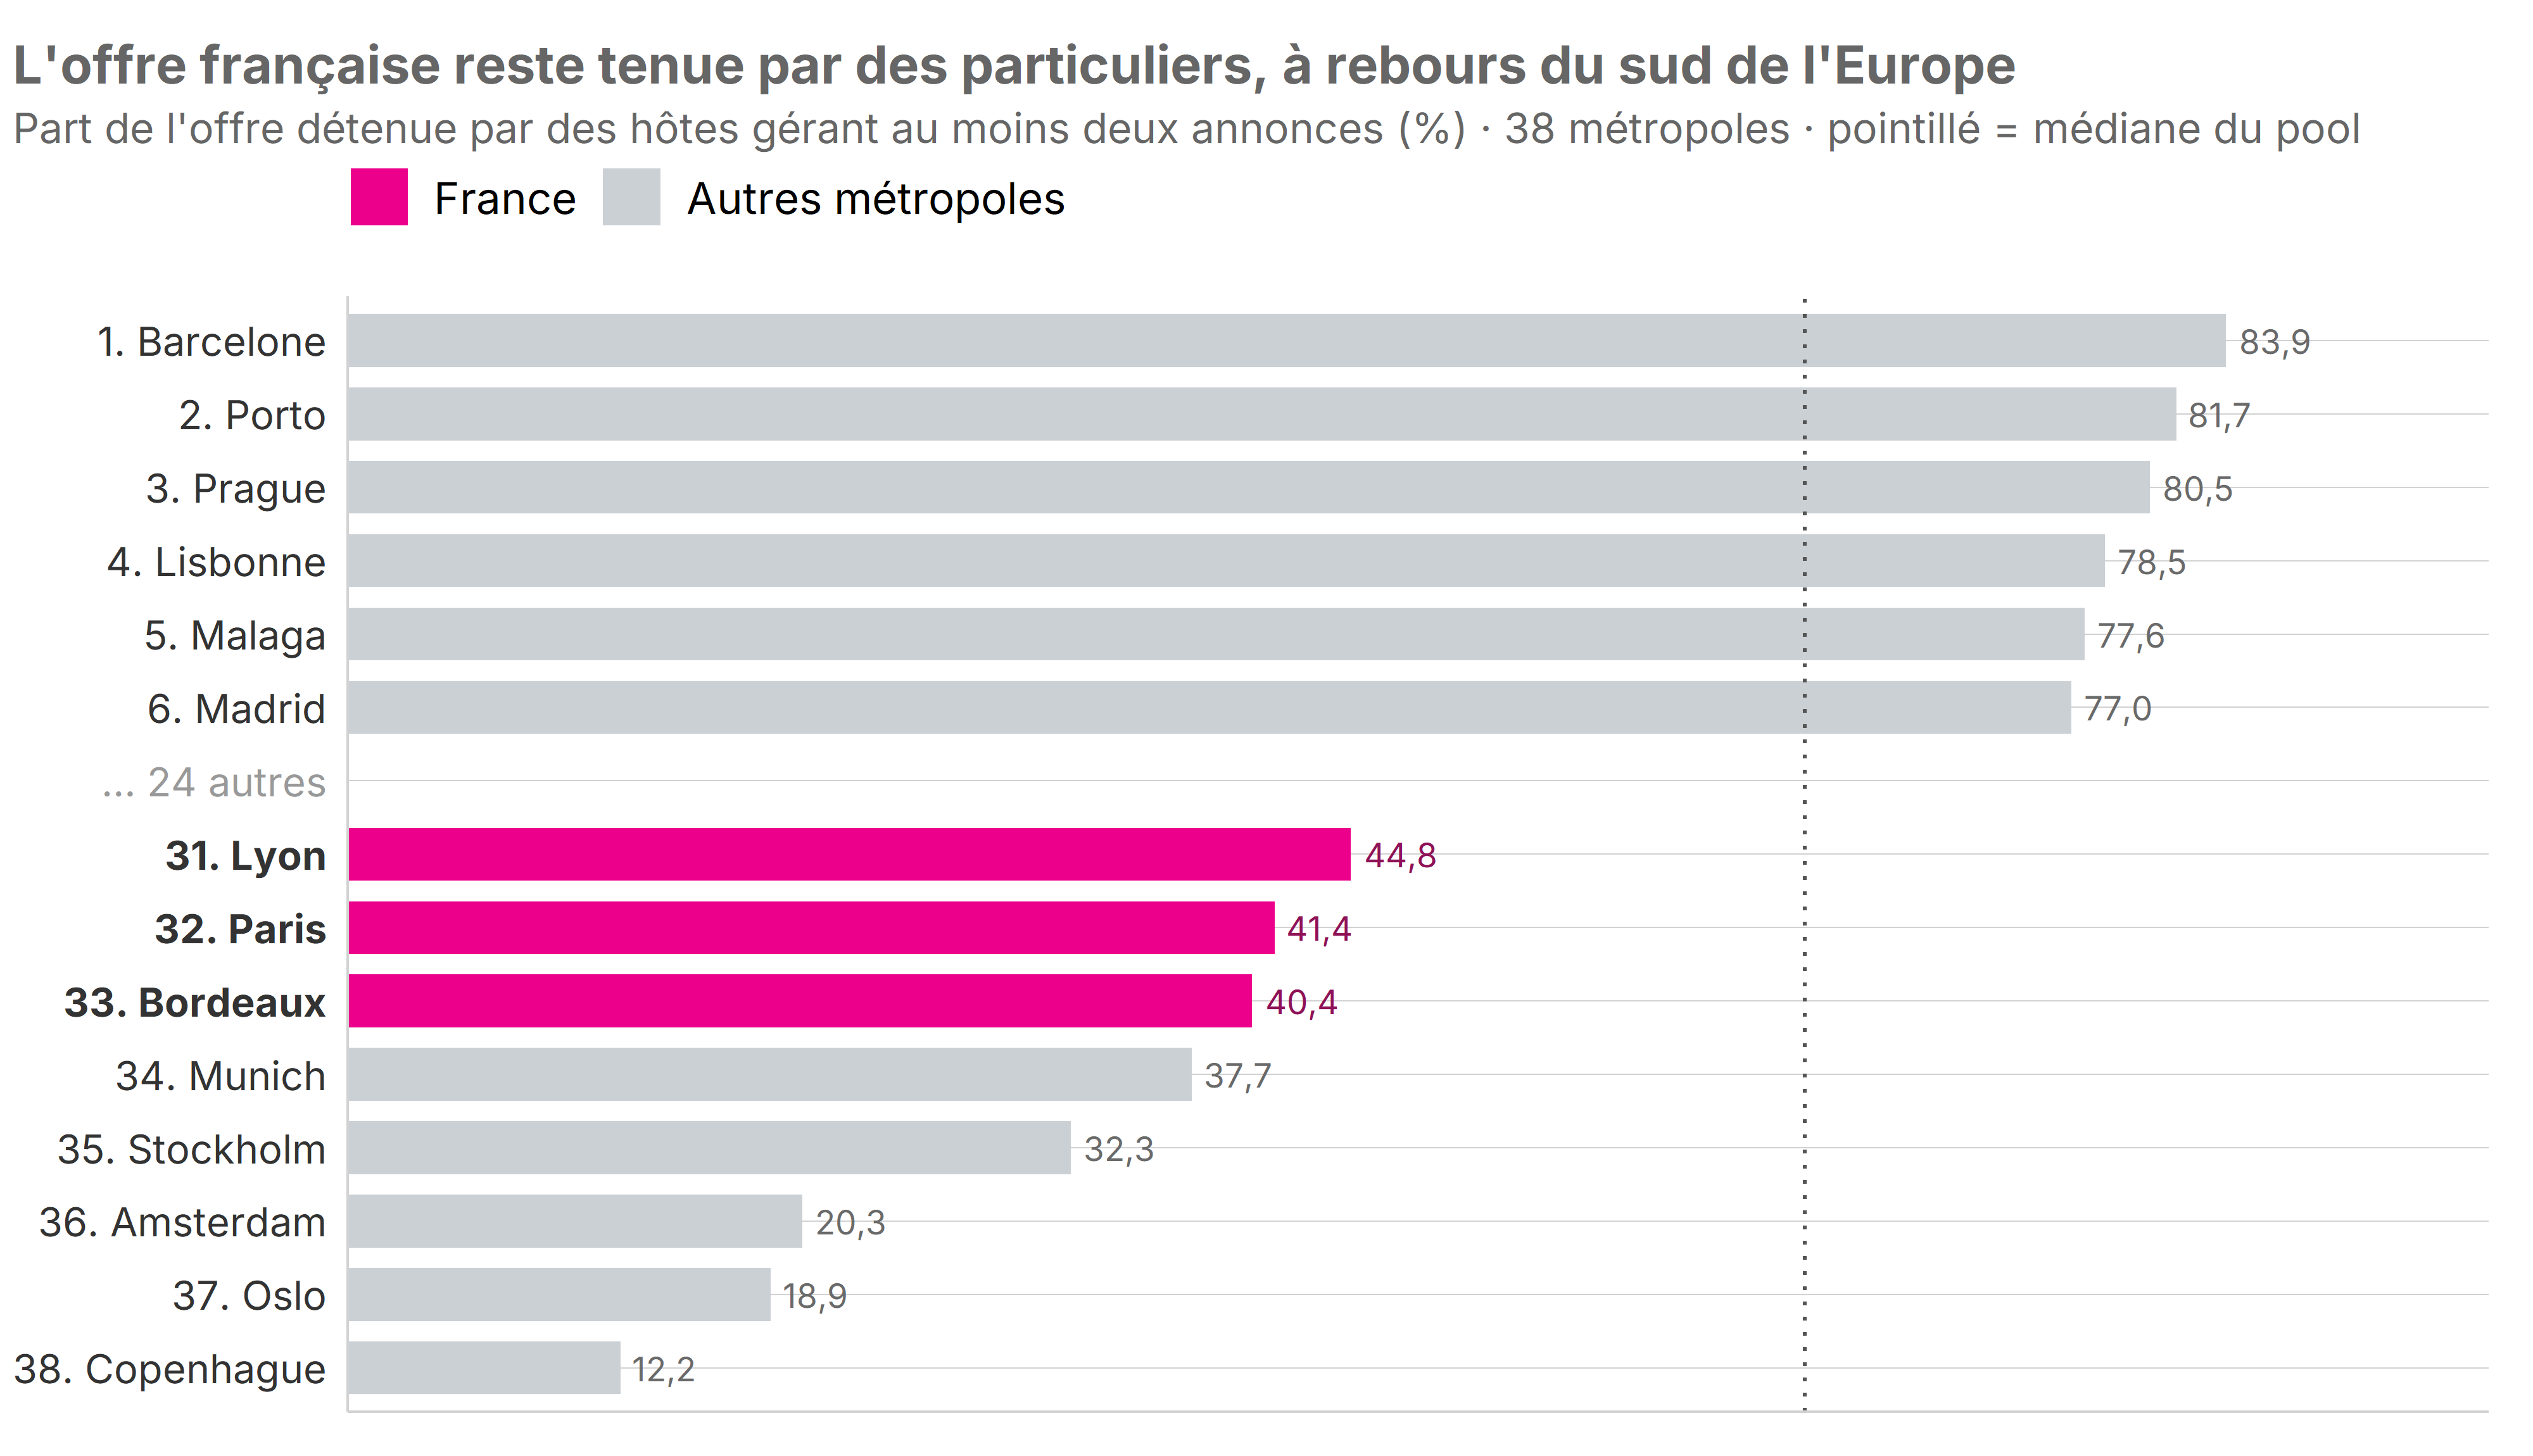
Les trois métropoles françaises figurent parmi les cinq marchés les moins professionnalisés du pool
C’est le contraste le plus net de la partie. Alors que la médiane européenne atteint 65,1 % d’offre détenue par des multi-hôtes, Paris plafonne à 41,4 % (32ᵉ sur 38), Lyon à 44,8 % (31ᵉ) et Bordeaux à 40,4 % (33ᵉ). À l’autre extrémité, Barcelone atteint 83,9 %, Porto et Prague dépassent 80 % : dans ces villes, l’offre appartient massivement à des opérateurs multi-biens.
Le groupe des marchés peu professionnalisés — moins de la moitié de l’offre aux multi-hôtes — compte 9 villes, et sa géographie est frappante : les trois françaises y côtoient Copenhague, Oslo, Amsterdam, Stockholm, Munich, Genève. Un bloc nord-ouest européen, face à un bloc méditerranéen et centre-européen largement industrialisé (figure ci-contre).
Source : Inside Airbnb, juin 2026 · Portefeuille de l’hôte mesuré à l’échelle de la ville
La singularité parisienne se lit dans le croisement des deux derniers axes. Dans le bloc peu professionnalisé, Paris est de très loin le plus tendu : 26,0 annonces pour 1 000 habitants, quand Munich et Stockholm restent sous 4. Paris cumule donc la pression du sud et la structure du nord — une tension de métropole méditerranéenne portée par un marché de particuliers. C’est cette combinaison qui rend le cas français spécifique, et c’est elle qui appelle un examen à l’échelle nationale.
Les trois métropoles françaises parmi leurs pairs européens
38 métropoles d'au moins 200 000 habitants en zone dense · tri par pression décroissante
⇅ triable
Inside Airbnb, juin 2026 · GHS-POP 2025 · Pression = annonces pour 1 000 habitants en zone dense, seul dénominateur comparable hors France (pas de données de parc européennes harmonisées)
Ce portrait européen vaut pour trois métropoles. Il ne dit rien des marchés littoraux, absents du pool faute de pairs — et il masque, derrière une moyenne française, des régimes qui n’ont presque rien en commun. C’est l’objet de la partie suivante.
2. Six marchés français comparés
Six marchés, deux ordres de grandeur et trois régimes. Cette partie les compare sur trois fonctions successives — ce qu’ils pèsent et à quel prix, la pression qu’ils exercent sur le parc résidentiel, et qui détient l’offre. Chaque fonction part de l’échelle communale puis descend au quartier, quand la géographie interne dit quelque chose que la moyenne masque.
Activité et prix : un marché sur deux ordres de grandeur, une capitale qui se contracte
Paris perd 8,9 % de ses annonces actives en un an, quand Anglet en gagne 3,6 %
Les 6 marchés du panel réunissent 74 893 annonces actives, sur une amplitude d’un facteur 48 — de 58 299 annonces à Paris à 1 214 à Bayonne. Mais la hiérarchie des volumes masque la dynamique : les deux marchés qui reculent sont les deux plus exposés à la régulation. Paris cède 8,9 % de son offre active, premier chiffrage du tassement engagé après la loi Le Meur de novembre 2024. Au Pays Basque, la compensation sur le changement d’usage s’applique depuis 2023 aux trois communes — mais seule Biarritz recule (6,5 % en un an), quand Anglet gagne encore 3,6 % : la contrainte mord d’abord là où le parc de villégiature domine. Lyon et Bordeaux, eux, sont stables (figure ci-contre).
Annonces actives
n · juin 2026 · pastille = évol. 25→26
Prix médian logement entier
€/nuit · juin 2026 · non comparable à 2025
Part de logements entiers
% · juin 2026 · pastille = évol. en points
Paris
58 299FR 74 893−8,9
212 €/nuitFR 192
90,4 %FR 89,3−0,3
Lyon
6 266+0,4
113 €/nuit
83,6 %+0,2
Bordeaux
5 128+0,4
135 €/nuit
81,0 %−0,4
Biarritz
2 189−6,5
212 €/nuit
92,6 %
Anglet
1 797+3,6
166 €/nuit
90,9 %
Bayonne
1 214+1,1
120 €/nuit
88,8 %
Source : Inside Airbnb, juin 2026 · Pastille = évolution 2025→2026 (volumes et parts uniquement — le prix n’est pas comparable entre les deux millésimes, Inside Airbnb ayant intégré les frais au champ prix en 2025) · Tick « FR » = référence France entière
Le prix raconte une autre histoire que le volume. Biarritz (212 €/nuit) rejoint Paris (212 €) au sommet du panel, à quasi-égalité — mais la station balnéaire y parvient avec 27 fois moins d’annonces, portée par un parc de villégiature haut de gamme, quand Lyon plafonne à 113 €. Le tarif à la nuit ne dit pourtant rien du rendement : le revenu médian estimé atteint 10 222 € par an à Paris contre 5 662 € à Biarritz, l’écart d’occupation entre une capitale ouverte à l’année et une station saisonnière faisant plus que compenser l’égalité tarifaire.
La structure de l’offre, elle, est remarquablement homogène : le logement entier représente de 81 % à 93 % des annonces selon la ville, autour d’une référence nationale à 89 %. Sur ce plan, les six marchés relèvent du même modèle — la location de chambre y est partout marginale, et ce n’est donc pas là que se joue leur différenciation.
⇅ triable
Inside Airbnb, juin 2026 · Volumes en gris (light), niveaux colorés · Revenu médian estimé, modèle San Francisco (avis × séjour moyen, plafonné 70 %)
Pression territoriale : une station qui sature, une capitale qui concentre
Un logement occupé sur 12 est une annonce Airbnb à Biarritz, contre un sur 22 à Paris
Rapportée au parc de logements occupés, la hiérarchie s’inverse par rapport aux volumes. Biarritz atteint 85 annonces pour 1 000 logements occupés, loin devant Paris (46) et Lyon (22), pour une référence nationale à 42. En zone dense — à maille strictement comparable d’une ville à l’autre — l’écart est encore plus net : 122 annonces pour 1 000 habitants à Biarritz contre 26 à Paris.
Pression sur le parc
annonces / 1 000 logements occupés · INSEE RP 2022
Pression en zone dense
annonces / 1 000 hab · zone dense GHS-POP 2025
Calendrier ouvert
jours ouverts par an, médiane · juin 2026
Paris
46FR 42
26FR 23
181 j/anFR 178
Lyon
22
12
182 j/an
Bordeaux
33
15
179 j/an
Biarritz
85
122
117 j/an
Anglet
66
41
130 j/an
Bayonne
39
26
72 j/an
Source : Inside Airbnb, juin 2026 · INSEE RP 2022 · GHS-POP 2025 · Logements occupés = résidences principales et secondaires, hors vacants · Tick « FR » = référence France entière
Le réflexe est de diviser par les résidences principales : « un logement touristique pour tant de logements habités ». Le calcul est pourtant endogène. Quand un logement bascule en location courte durée, il sort du champ des résidences principales — l’INSEE le reclasse en résidence secondaire ou en logement occasionnel. Le dénominateur rétrécit donc exactement là où la pression monte, et le ratio s’auto-gonfle. Cas d’école, Champs-Élysées 3 : 120 annonces pour 522 logements occupés, mais 237 résidences principales seulement. Le ratio passe de 506 pour 1 000 résidences principales à 230 pour 1 000 logements occupés — un facteur 2,2 d’artefact.
Rapporter au parc total corrigerait ce biais mais en introduirait un autre : le parc total embarque les logements vacants, dont la part varie d’un facteur 2,7 entre territoires — 3,6 % au Pays Basque contre 9,8 % à Paris. C’est un effet de composition local, sans rapport avec Airbnb, qui diluerait mécaniquement Paris. Et un logement vacant n’est pas un usage concurrent.
Le panel retient donc les logements occupés — résidences principales et secondaires réunies. Ce dénominateur inclut le stock basculé en location courte durée, donc il ne bouge pas quand l’usage change, et il exclut la vacance. Il se lit simplement : sur 1 000 logements effectivement occupés, combien sont en location courte durée.
| Résidences principales |
−0,61 |
— |
| Logements occupés |
−0,455 |
neutralisé |
| Parc total |
−0,417 |
exposé (3,6 % à 9,8 %) |
Auto-gonflement = corrélation entre le ratio et la part de résidences principales dans le parc ; plus la valeur est négative, plus le ratio se nourrit de son propre dénominateur. La corrélation résiduelle de −0,455 n’est pas entièrement un artefact : là où Airbnb est dense, il y a réellement moins de résidences principales. C’est le phénomène mesuré, pas un défaut.
Garde-fou : sous 200 logements occupés, le dénominateur reste trop petit pour être fiable — emprises hospitalières, monuments, gares. 31 IRIS sur 1220 (2,5 %) sont neutralisés, affichés en gris et exclus des classements.
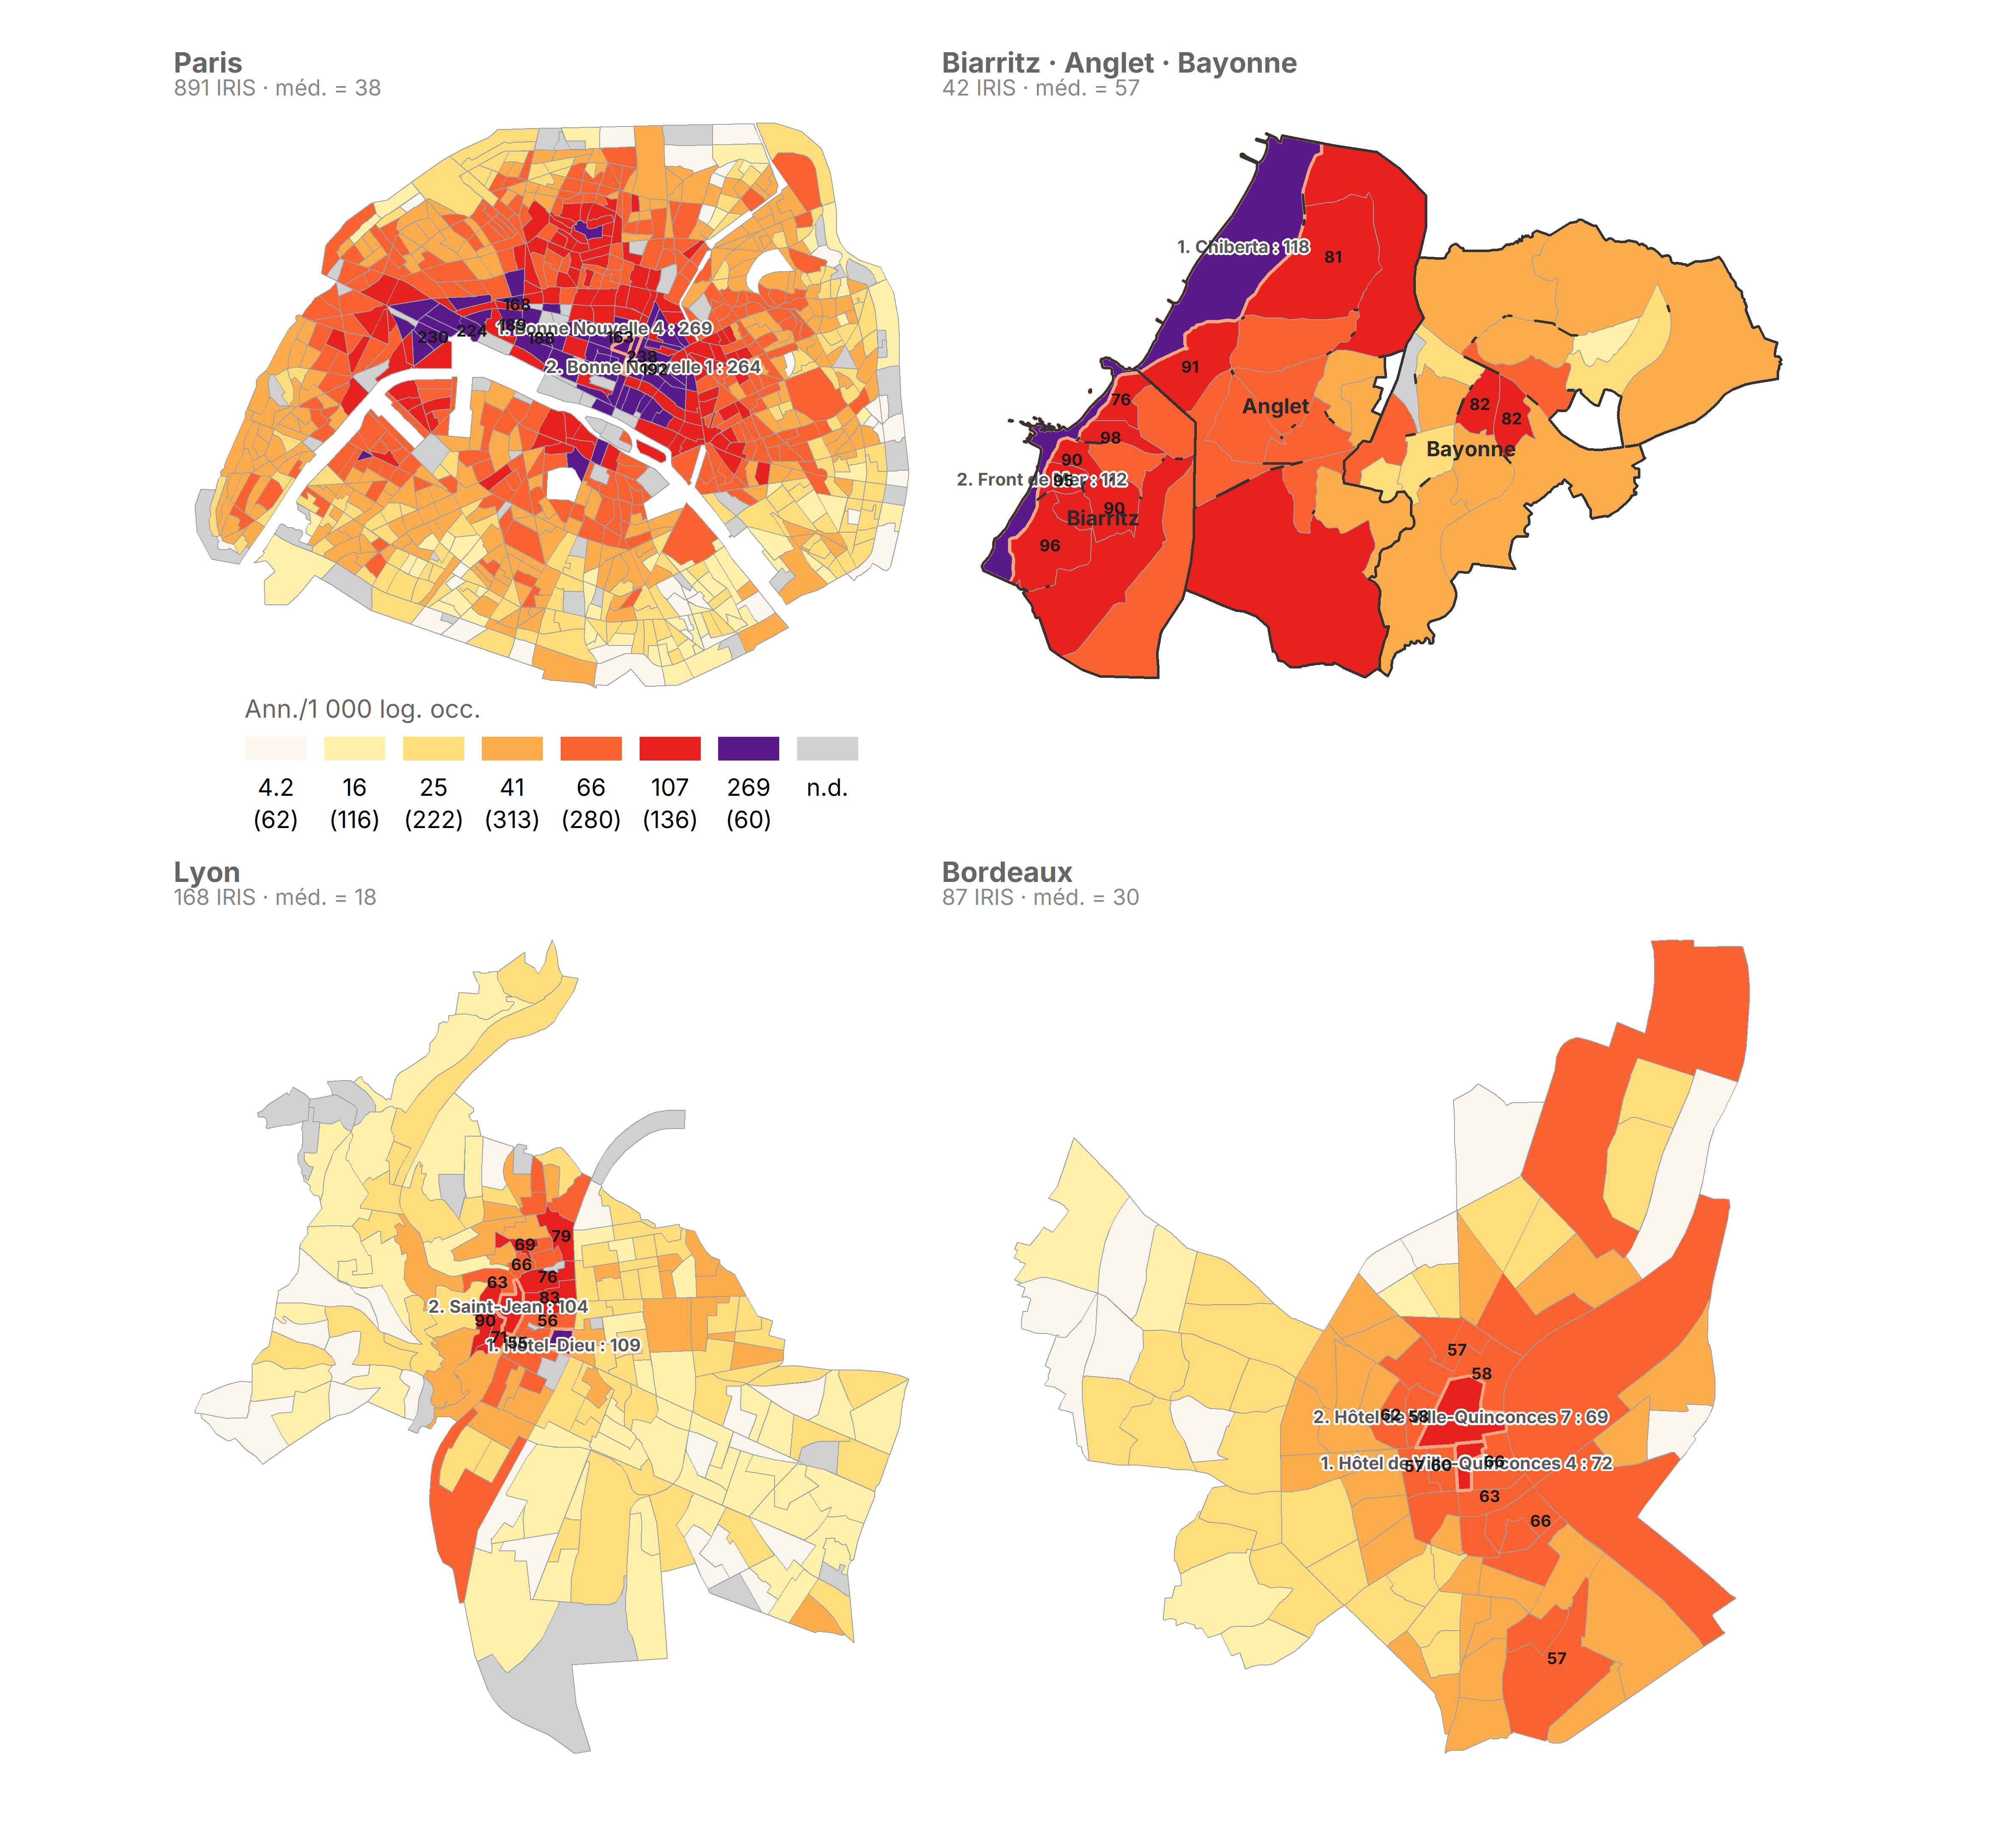
À l’échelle des quartiers, deux régimes se distinguent. L’agglomération basque affiche la médiane infracommunale la plus élevée du panel — 57 annonces pour 1 000 logements occupés — devant Paris (38), Bordeaux (29) et Lyon (18). Mais les extrêmes disent l’inverse : Paris pousse jusqu’à 269 dans Bonne Nouvelle 4, soit 27 % du parc occupé d’un seul quartier, quand le littoral basque plafonne à 118. Paris concentre, le Pays Basque sature (cartes ci-contre).
Source : Inside Airbnb, juin 2026 · INSEE RP 2022 · Échelle de couleur commune aux quatre cartes · Les douze valeurs les plus fortes sont écrites, les deux premières nommées · Gris = parc trop petit pour un ratio significatif · Projection Lambert 93
La grille métrique complète cette lecture par la forme du gradient, là où l’IRIS donne le nom des quartiers. Paris est monocentrique et saturé sur tout son centre ; le Pays Basque linéaire et côtier, la tension s’effondrant dès qu’on quitte l’océan ; Lyon suit ses deux fleuves, Presqu’île et pentes de la Croix-Rousse ; Bordeaux est le plus polycentrique, avec un cœur autour de la Place de la Bourse puis des foyers secondaires vers les Chartrons et la rive droite.
Source : Inside Airbnb, juin 2026 · Population GHS-POP 2025 (grille 100 m) · Hexagones de 350 m, zone dense (au moins 1 500 hab/km²) · Le chiffre est la valeur du pic local, pas celle d’un quartier · Échelle de couleur commune aux quatre panneaux, échelle métrique propre à chacun
Les quartiers les plus tendus : deux lectures, deux classements
Contrairement à une grille régulière, la maille IRIS porte des noms — c’est donc à ce niveau, et à lui seul, que l’on peut désigner des quartiers. Le tableau donne les deux dénominateurs côte à côte, et l’écart entre eux est instructif.
Rapporté au parc occupé, le classement national est intégralement parisien : la location courte durée y pénètre un parc majoritairement composé de résidences principales. Rapporté aux seules résidences principales, le littoral basque passe devant — Front de Mer affiche 415 annonces pour 1 000 résidences principales contre 112 pour 1 000 logements occupés, parce que les résidences principales n’y représentent que 27 % du parc occupé. Les deux chiffres sont exacts et racontent deux choses différentes : la pénétration du parc réellement occupé d’un côté, la substitution au logement habité à l’année de l’autre.
Les 12 quartiers les plus tendus de France
Annonces pour 1 000 logements occupés (rés. principales et secondaires) · IRIS d'au moins 200 logements occupés · 4 périmètres
⇅ triable
Inside Airbnb juin 2026 · INSEE RP 2022 · Évolution 2025→2026 des annonces actives, appariée par IRIS entre les deux snapshots · La professionnalisation est mesurée à l'échelle de la VILLE (un hôte multi-annonces réparties sur plusieurs quartiers est compté multi-hôte partout) · Le ratio est rapporté au parc OCCUPÉ ; la colonne /RP est donnée pour mémoire.
Lyon (médiane de 18) et Bordeaux (29) forment un duo intermédiaire, sans poche comparable à celles de Paris ni saturation d’ensemble comparable au Pays Basque. Leurs cartes détaillées sont traitées dans les focus par territoire.
Professionnalisation : qui détient l’offre
Lyon inverse le Pays Basque — la pression la plus faible du panel, la professionnalisation la plus forte
La pression dit l’intensité, pas le modèle économique. Sur ce second axe la hiérarchie se retourne : Lyon mène avec 45 % de l’offre aux multi-hôtes, devant Paris (41 %), quand Bayonne (25 %) et Biarritz (33 %) restent des marchés de propriétaires. La concentration au sommet suit le même ordre — les dix pour cent d’hôtes les plus actifs captent 40 % de l’offre à Paris contre 24 % à Anglet.
Offre aux multi-hôtes
% des annonces · hôtes à 2 annonces ou plus
Offre aux hôtes de 10 annonces ou plus
% des annonces · opérateurs commerciaux
Offre aux 10 % les plus actifs
% des annonces · concentration au sommet (Lorenz)
Paris
41,4 %FR 41,1
23,2 %FR 21,5
40,5 %FR 39,3
Lyon
44,8 %
20,5 %
39,2 %
Bordeaux
40,4 %
13,8 %
34,7 %
Biarritz
33,0 %
12,8 %
32,6 %
Anglet
26,6 %
2,7 %
23,9 %
Bayonne
25,4 %
3,7 %
24,1 %
Source : Inside Airbnb, juin 2026 · Portefeuille de l’hôte mesuré à l’échelle de la ville · Tick « FR » = référence France entière
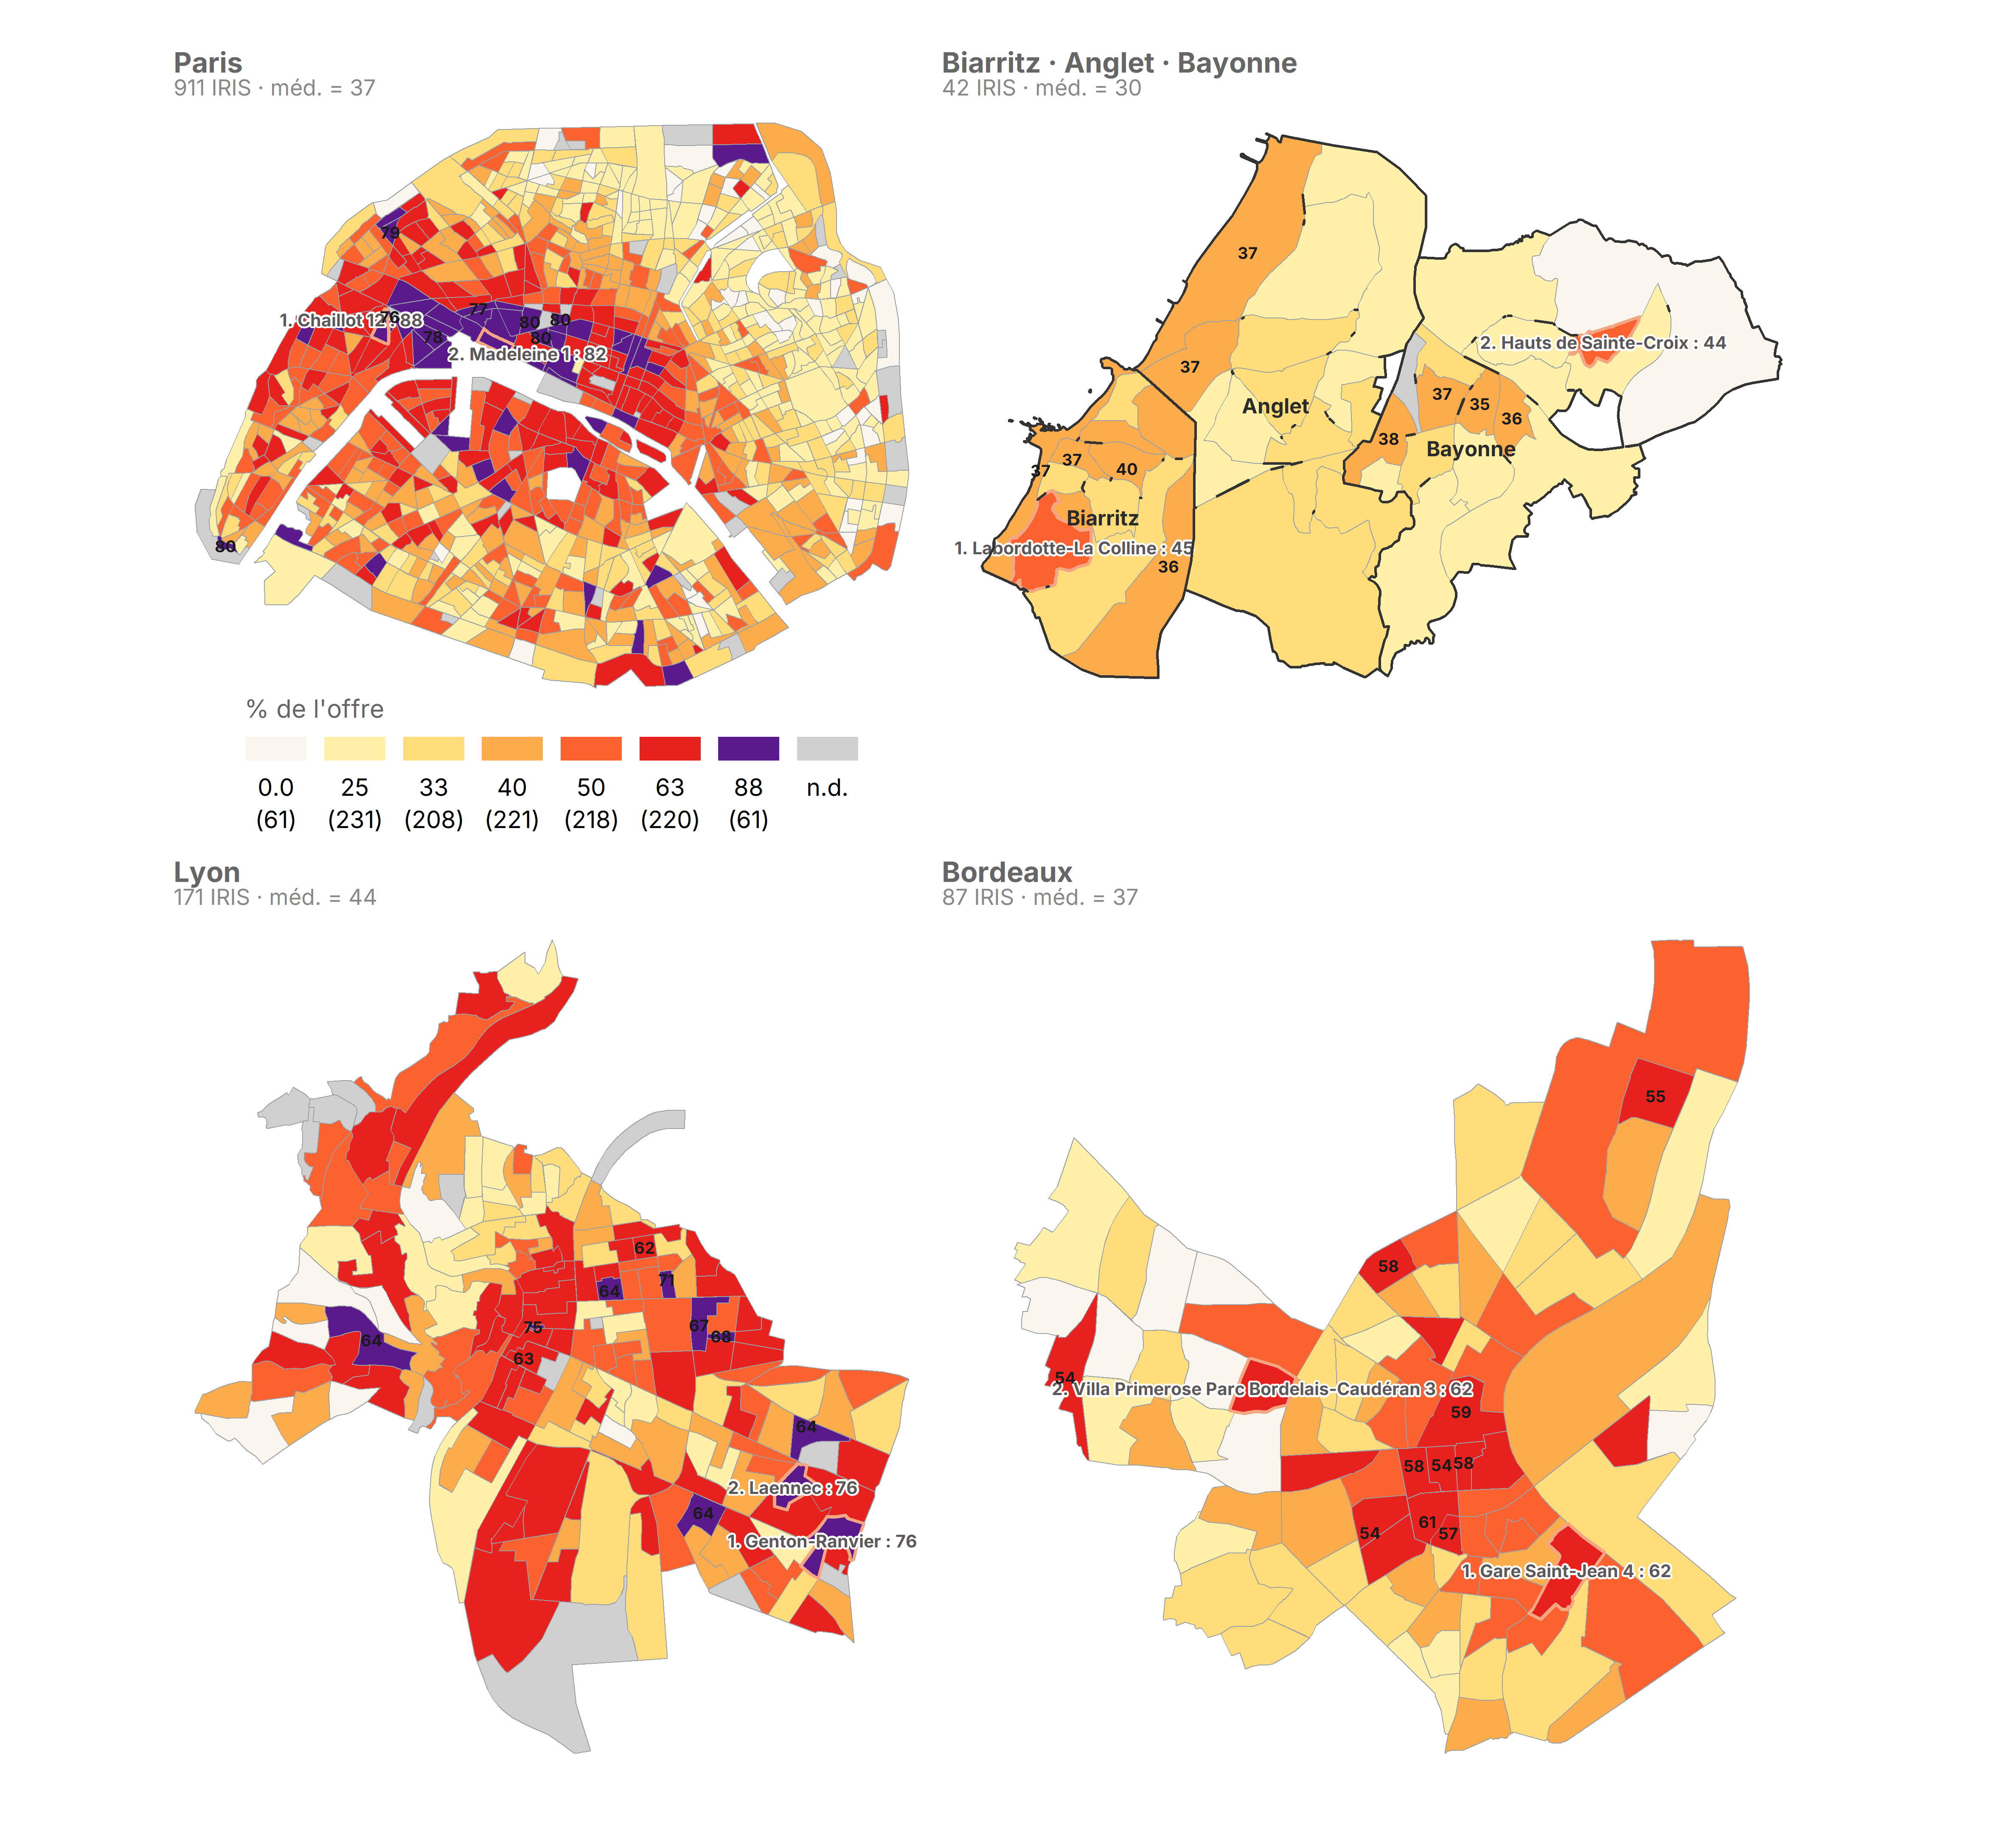
Vue par quartier, la professionnalisation dessine une géographie distincte de celle de la pression : les deux dimensions ne se recouvrent que partiellement à l’échelle des 1220 IRIS du panel, avec une corrélation de 0,41. Lyon affiche la médiane infracommunale la plus élevée (44 %) devant Bordeaux (37 %) et Paris (37 %), le Pays Basque fermant la marche à 30 %. À Paris, les foyers d’opérateurs multi-biens se déplacent vers l’ouest — Chaussée-d’Antin, Faubourg-du-Roule, abords des Champs-Élysées — là où la pression en volume est plus faible (cartes ci-contre).
Source : Inside Airbnb, juin 2026 · Échelle de couleur commune aux quatre cartes · La professionnalisation est mesurée à l’échelle de la ville : un hôte gérant plusieurs annonces réparties sur plusieurs quartiers est bien compté comme multi-hôte partout · Projection Lambert 93
Positionnement d’ensemble
| Theme |
Indicateur |
U. |
France |
Paris |
Lyon |
Bordeaux |
Biarritz |
Bayonne |
Anglet |
| MARCHÉ |
| Volume |
Annonces |
n |
74 893 |
58 299 |
6 266 |
5 128 |
2 189 |
1 214 |
1 797 |
| Prix |
Prix méd. ent. |
€/nuit |
192 |
212 |
113 |
135 |
212 |
120 |
166 |
|
Prix ch. priv. |
€/nuit |
112 |
137 |
62 |
66 |
126 |
74 |
77 |
| TERRITOIRE |
| Pression |
Ann./1Khab dns |
‰ hab |
22,9 |
26,0 |
12,2 |
15,0 |
122,5 |
25,7 |
40,9 |
|
Ann./1K occ. |
‰ |
41,8 |
46,2 |
21,6 |
32,8 |
84,8 |
39,0 |
65,5 |
| OFFRE |
| Structure |
% logement entier |
% |
89,3 |
90,4 |
83,6 |
81,0 |
92,6 |
88,8 |
90,9 |
|
% durée min>30j |
% |
14,7 |
16,0 |
11,3 |
14,8 |
4,3 |
3,5 |
3,6 |
| Concentration |
%ann. d'h.multi |
% |
41,1 |
41,4 |
44,8 |
40,4 |
33,0 |
25,4 |
26,6 |
|
%ann. d'h.super |
% |
21,5 |
23,2 |
20,5 |
13,8 |
12,8 |
3,7 |
2,7 |
|
% off. top10% h. |
% |
39,3 |
40,5 |
39,2 |
34,7 |
32,6 |
24,1 |
23,9 |
| ACTIVITÉ |
| Performance |
Cal. ouvert méd. |
j/an |
178,0 |
181,0 |
182,0 |
179,0 |
117,0 |
72,5 |
130,0 |
|
Revenu est.méd. |
€/an est. |
8 148 |
10 222 |
5 252 |
4 320 |
5 662 |
3 196 |
3 780 |
|
Occup. est. méd |
j/an est. |
42,0 |
52,0 |
48,0 |
30,0 |
24,0 |
24,0 |
18,0 |
| Qualité |
Note glob. |
/5 |
4,85 |
4,85 |
4,83 |
4,86 |
4,85 |
4,85 |
4,88 |
| Lecture : chaque ligne compare les 6 villes entre elles. Pastille = écart à la moyenne des six (|z|>1 |z|>2 au-dessus, bleu en-dessous). France = référence (gras, exclue du calcul). Volumes = non colorés (non comparables en z-score). |
| Source : Inside Airbnb juin 2026 · INSEE RP 2022 ·Villes triées par nombre d'annonces décroissant (après France). |
Trois régimes se dégagent, et la ligne de partage ne suit pas la géographie. Paris, Lyon et Bordeaux forment un bloc de métropoles professionnalisées — offre aux multi-hôtes de 40 à 45 %, résidences secondaires sous 10 % du parc. Biarritz et Anglet relèvent d’un parc de villégiature exploité par des particuliers. Et Bayonne tient seule une troisième position : un parc ordinaire, avec 4,5 % de résidences secondaires — moins que Bordeaux ou Lyon — mais une offre de particuliers. C’est la ville-centre d’une agglomération touristique qui n’a pas basculé.
Ces trois régimes appellent un examen à l’échelle de la commune : les focus territoriaux qui suivent descendent dans le détail des quartiers, ville par ville.
3. Focus territoriaux : ville par ville
Les six marchés se sont laissé ranger en trois régimes. Reste à voir ce qui se passe à l’intérieur de chacun : à l’échelle du quartier, la pression et la professionnalisation cessent d’être des moyennes communales pour devenir des géographies — et elles ne se superposent pas toujours. Quatre focus, un par régime, et deux pour le Pays Basque dont la ligne de partage interne mérite d’être vue.
Paris : le marché qui recule, mais pas là où il est le plus tendu
Huit quartiers parisiens sur dix perdent des annonces en un an — le Sentier, lui, n’en perd aucune
Paris concentre 58 299 annonces actives, soit 46 pour 1 000 logements occupés et 26 pour 1 000 habitants en zone dense — la deuxième pression d’Europe parmi les métropoles comparables. Le marché est cher (212 € la nuit en logement entier), ouvert à l’année (181 jours en médiane) et très rentable : 10 222 € de revenu médian estimé par an, le double de Lyon. Sa structure reste pourtant celle d’un marché de particuliers à l’échelle européenne : 41 % de l’offre aux multi-hôtes, dont 23 % à des opérateurs de dix annonces ou plus.
Annonces actives
juin 2026
58 299
▼ 8,9 % vs 2025
Prix médian logement entier
France entière : 192 €
212
€/nuit
Pression
26 annonces / 1 000 hab en zone dense
46
/1 000 log. occ.
Offre multi-hôtes
dont hôtes à 10 annonces ou plus : 23 %
41
%
La géographie interne oppose deux Paris (cartes ci-contre). La pression se concentre sur un croissant central, des Grands Boulevards au Marais : Bonne Nouvelle 4 atteint 269 annonces pour 1 000 logements occupés — 27 % du parc occupé du quartier, 400 annonces à lui seul — devant Bonne Nouvelle 1 (264) et Arts et Métiers 5 (238), pour une médiane parisienne à 38. La professionnalisation dessine une autre carte, décalée vers l’ouest : Chaillot 12 culmine à 88 % d’offre multi-hôtes, suivi de Gaillon 2 et Chaussée d’Antin 3 — le 8ᵉ, le 9ᵉ et le 16ᵉ, là où opèrent les gestionnaires de biens et où la pression en volume est plus faible. Seul le Sentier cumule les deux : Bonne Nouvelle 4 est à la fois le quartier le plus tendu et l’un des plus professionnalisés (74 %).
Source : Inside Airbnb, juin 2026 · INSEE RP 2022 · 891 IRIS, hors bois et emprises non résidentielles · Échelle de couleur propre à Paris · Survol pour le détail, molette pour zoomer · Projection Lambert 93
Le recul de 8,9 % en un an — le plus fort des métropoles européennes du panel — a lui aussi sa géographie, et elle est contre-intuitive. 80 % des quartiers parisiens perdent des annonces, mais les reculs les plus marqués se situent à l’ouest, dans les arrondissements résidentiels aisés : Ternes 12 (36 %), Muette 13 (35 %), Europe 1 (32 %). Le croissant central, lui, tient : Bonne Nouvelle 4 est stable (0,0 %). La régulation issue de la loi Le Meur mord donc d’abord sur les résidences secondaires et pieds-à-terre de l’ouest, pas sur le cœur professionnalisé du centre-est — ce qui suggère que le retrait vient des particuliers occasionnels, quand les opérateurs installés absorbent la contrainte (tableau ci-contre).
Le croissant central concentre les quinze quartiers les plus tendus de Paris
891 IRIS, triés par pression — Inside Airbnb juin 2026 · INSEE RP 2022
⇅ triable
Inside Airbnb juin 2026 · INSEE RP 2022 · Pression rapportée aux logements occupés (— = moins de 200 logements occupés, non significatif) · Professionnalisation mesurée à l'échelle de la ville.
Lyon : le marché le plus professionnalisé du panel, mais pas là où il est tendu
Lyon affiche la pression la plus faible des six marchés français et la professionnalisation la plus forte — dans des quartiers différents
Lyon compte 6 266 annonces actives pour 520 774 habitants — 22 pour 1 000 logements occupés, et 12 pour 1 000 habitants en zone dense, moitié moins que Paris. Le marché est le moins cher du panel (113 € la nuit en logement entier) et le plus stable (0,4 % en un an). Mais c’est aussi le plus professionnalisé : 45 % de l’offre relève de multi-hôtes, dont 20 % d’opérateurs de dix annonces ou plus. Une pression contenue, une offre industrialisée — l’inverse exact du littoral basque.
Annonces actives
juin 2026
6 266
▲ 0,4 % vs 2025
Prix médian logement entier
France entière : 192 €
113
€/nuit
Pression
12 annonces / 1 000 hab en zone dense
22
/1 000 log. occ.
Offre multi-hôtes
dont hôtes à 10 annonces ou plus : 20 %
45
%
Les deux cartes ne se superposent pas, et c’est le point (cartes ci-contre). La pression suit les deux fleuves : Presqu’île, Vieux-Lyon, pentes de la Croix-Rousse. Hôtel-Dieu (109 annonces pour 1 000 logements occupés) et Saint-Jean (104, 140 annonces) forment le cœur touristique, pour une médiane lyonnaise à 18. La professionnalisation, elle, culmine en périphérie : Genton-Ranvier atteint 76 % d’offre multi-hôtes pour une pression de 10 seulement, Laennec suit — le 8ᵉ arrondissement, loin du centre historique. Là où Paris cumule tension et professionnalisation dans le Sentier, Lyon les dissocie : le centre tendu reste tenu par des particuliers (51 % de multi-hôtes à Saint-Jean), les opérateurs multi-biens investissent les quartiers résidentiels bon marché.
Source : Inside Airbnb, juin 2026 · INSEE RP 2022 · 168 IRIS · Échelle de couleur propre à Lyon · Survol pour le détail, molette pour zoomer · Projection Lambert 93
La stabilité d’ensemble (0,4 %) masque des mouvements internes de sens contraires. Seuls 48 % des quartiers perdent des annonces — contre 80 % à Paris — et le cœur touristique progresse encore : Saint-Jean gagne 6,1 %, La Bourse-Grenette 12,6 %. La hausse la plus forte est à Route de Vienne (32 %), dans le sud de la ville. Lyon n’est pas entré dans la phase de retrait que connaît Paris : sans régulation comparable à celle de la capitale, son marché continue de s’étendre depuis le centre vers les arrondissements périphériques (tableau ci-contre).
Presqu'île et Vieux-Lyon concentrent la tension, le 8ᵉ la professionnalisation
168 IRIS, triés par pression — Inside Airbnb juin 2026 · INSEE RP 2022
⇅ triable
Inside Airbnb juin 2026 · INSEE RP 2022 · Pression rapportée aux logements occupés (— = moins de 200 logements occupés, non significatif) · Professionnalisation mesurée à l'échelle de la ville.
Biarritz : la station au prix parisien, première à reculer sous la régulation
Un logement occupé sur douze est une annonce Airbnb à Biarritz — et l’offre recule de 6,5 % en un an
Biarritz concentre 2 189 annonces actives pour 25 810 habitants, soit 85 annonces pour 1 000 logements occupés — et 122 pour 1 000 habitants en zone dense, le niveau le plus élevé du panel français. Le socle de ce marché est un parc de villégiature : 41 % des logements sont des résidences secondaires, un stock naturellement disponible pour la location courte durée. Le tarif suit — 212 € la nuit en logement entier, au niveau de Paris pour une commune de 25 810 habitants — et le calendrier aussi : 117 jours ouverts par an en médiane, une exploitation soutenue qui porte le revenu médian estimé à 5 662 € par an.
Annonces actives
juin 2026
2 189
▼ 6,5 % vs 2025
Prix médian logement entier
France entière : 192 €
212
€/nuit
Pression
122 annonces / 1 000 hab en zone dense
85
/1 000 log. occ.
Offre multi-hôtes
dont hôtes à 10 annonces ou plus : 13 %
33
%
La géographie interne est littorale et homogène (cartes ci-contre). Front de Mer domine avec 112 annonces pour 1 000 logements occupés (418 annonces à lui seul), mais l’écart avec le reste de la commune est faible : aucun quartier biarrot ne descend sous 53. La tension ne se concentre pas, elle sature — c’est la signature d’une station où la location touristique est un usage généralisé du parc, pas une spécialité de quartier. La professionnalisation reste en retrait de ce niveau de pression : 33 % de l’offre relève de multi-hôtes, moins qu’à Bordeaux ou Lyon — le marché appartient d’abord aux propriétaires de résidences secondaires.
Source : Inside Airbnb, juin 2026 · INSEE RP 2022 · Échelle de couleur propre à la commune · Survol pour le détail, molette pour zoomer · Projection Lambert 93
Le recul de 6,5 % en un an prend ici tout son sens. La compensation sur le changement d’usage s’applique depuis 2023 aux communes tendues du Pays Basque, et Biarritz est la seule des trois communes de l’agglomération où l’offre se contracte — précisément parce que la contrainte mord d’abord le parc de villégiature. La baisse est la plus marquée à République-Beau Rivage (16,7 % en un an), et Front de Mer lui-même cède 7,1 % (tableau ci-contre).
Tous les quartiers de Biarritz dépassent le niveau médian national
12 IRIS, triés par pression — Inside Airbnb juin 2026 · INSEE RP 2022
⇅ triable
Inside Airbnb juin 2026 · INSEE RP 2022 · Pression rapportée aux logements occupés (— = moins de 200 logements occupés, non significatif) · Professionnalisation mesurée à l'échelle de la ville.
Bayonne : la ville ordinaire d’une agglomération touristique
Même agglomération, même régulation — mais 39 annonces pour 1 000 logements occupés, deux fois moins qu’à Biarritz
Bayonne est le contre-exemple qui éclaire sa voisine. La ville-centre de l’agglomération compte 1 214 annonces actives pour 53 312 habitants — une pression de 39 pour 1 000 logements occupés, un cran au-dessus de Bordeaux (33) mais sans commune mesure avec le littoral. La raison est dans le parc : 90 % de résidences principales, 4,5 % de résidences secondaires seulement — moins qu’à Bordeaux ou Lyon. Bayonne n’a pas de stock de villégiature à basculer en location touristique ; son marché Airbnb est un usage d’appoint du parc habité, à 120 € la nuit, avec un calendrier ouvert 72 jours par an en médiane et un revenu estimé de 3 196 € — quasi moitié de celui de Biarritz sur les trois indicateurs.
Annonces actives
juin 2026
1 214
▲ 1,1 % vs 2025
Prix médian logement entier
France entière : 192 €
120
€/nuit
Pression
26 annonces / 1 000 hab en zone dense
39
/1 000 log. occ.
Offre multi-hôtes
dont hôtes à 10 annonces ou plus : 4 %
25
%
La géographie interne est l’inverse de celle de Biarritz : concentrée, pas saturée (cartes ci-contre). La tension se loge dans le centre historique — Centre Ville-Hôtel de Ville (82 annonces pour 1 000 logements occupés) et le Petit Bayonne (82) — puis chute d’un facteur deux dès qu’on quitte les quais de la Nive : le troisième quartier tombe à 55, et la médiane communale s’établit à 31. C’est une tension de patrimoine, portée par les rues du vieux Bayonne, là où celle de Biarritz est une tension de littoral qui couvre toute la commune.
Source : Inside Airbnb, juin 2026 · INSEE RP 2022 · Échelle de couleur propre à la commune · Survol pour le détail, molette pour zoomer · Projection Lambert 93
L’offre bayonnaise reste un marché de particuliers : 25 % seulement relève de multi-hôtes et 4 % d’opérateurs à dix annonces ou plus — les taux les plus bas du panel français avec Anglet. Et alors que la compensation sur le changement d’usage s’applique ici comme à Biarritz depuis 2023, l’offre progresse encore de 1,1 % en un an : la contrainte ne mord pas un marché qui ne repose ni sur la villégiature ni sur l’investissement locatif dédié. Bayonne montre en creux ce que la régulation atteint — le stock touristique professionnalisable — et ce qu’elle n’atteint pas.
La tension bayonnaise tient dans deux quartiers : le centre historique et le Petit Bayonne
17 IRIS, triés par pression — Inside Airbnb juin 2026 · INSEE RP 2022
⇅ triable
Inside Airbnb juin 2026 · INSEE RP 2022 · Pression rapportée aux logements occupés (— = moins de 200 logements occupés, non significatif) · Professionnalisation mesurée à l'échelle de la ville.